
Tu as créé ta micro-entreprise en 2026 et tu as entendu parler d’une « déclaration initiale de CFE » à renvoyer avant la fin de l’année ? Je t’explique cadre par cadre comment remplir le formulaire 1447-C-SD sans te tromper.
L’essentiel à retenir sur la déclaration initiale de CFE
- Qui est concerné ? Tu dois la faire si tu as créé ta micro-entreprise en 2026 (ou transféré ton siège dans une autre commune, avec un nouveau SIRET).
- La date limite : à envoyer avant le 1er janvier 2027.
- Le bon formulaire : le 1447-C-SD (qui affiche « CFE 2027 » en haut, c’est normal).
- Le principe de base : tu la fais une seule fois. Même si tu penses être exonéré·e, cette déclaration est obligatoire pour que les impôts appliquent ton exonération.
- Ce qu’il te faut sous la main : ton numéro SIRET, ton code APE et l’estimation de ton chiffre d’affaires 2026.
- Étape 1 : télécharger le formulaire 2026
- Étape 2 : identifier ton entreprise (cadre A1)
- Étape 3 : indiquer où tu travailles (cadre A2)
- Étape 4 : indiquer l'origine de ton établissement (cadres A3 et A4)
- Étape 5 : renseigner ton activité (cadres B1 et B2)
- Étape 6 : déclarer ton local ou ta domiciliation (cadre C)
- Étape 7 : demander tes exonérations (cadre D)
- Étape 8 : envoyer la déclaration
- Les erreurs fréquentes sur la déclaration initiale de CFE
- Que faire après ?
- Questions fréquentes sur la déclaration initiale de CFE
Étape 1 : télécharger le formulaire 2026
Cette déclaration sert à calculer ta future Cotisation Foncière des Entreprises : elle indique aux impôts où et comment tu travailles. Le formulaire se télécharge gratuitement sur impots.gouv.fr. Prends bien la version 2026 : c’est celle qui mentionne une création « intervenue en 2026 » et un renvoi « avant le 1er janvier 2027 ».
➜ Télécharger le formulaire 1447-C-SD
Le titre indique « Cotisation foncière des entreprises 2027 ». Pas de panique, c’est le bon. Les infos que tu donnes en 2026 servent à calculer ta CFE de 2027.
Tu peux le remplir directement sur ton ordinateur (c’est un PDF à champs), puis l’enregistrer.
Étape 2 : identifier ton entreprise (cadre A1)
C’est la partie la plus simple : ton nom, ton activité, ton adresse et ton SIRET.
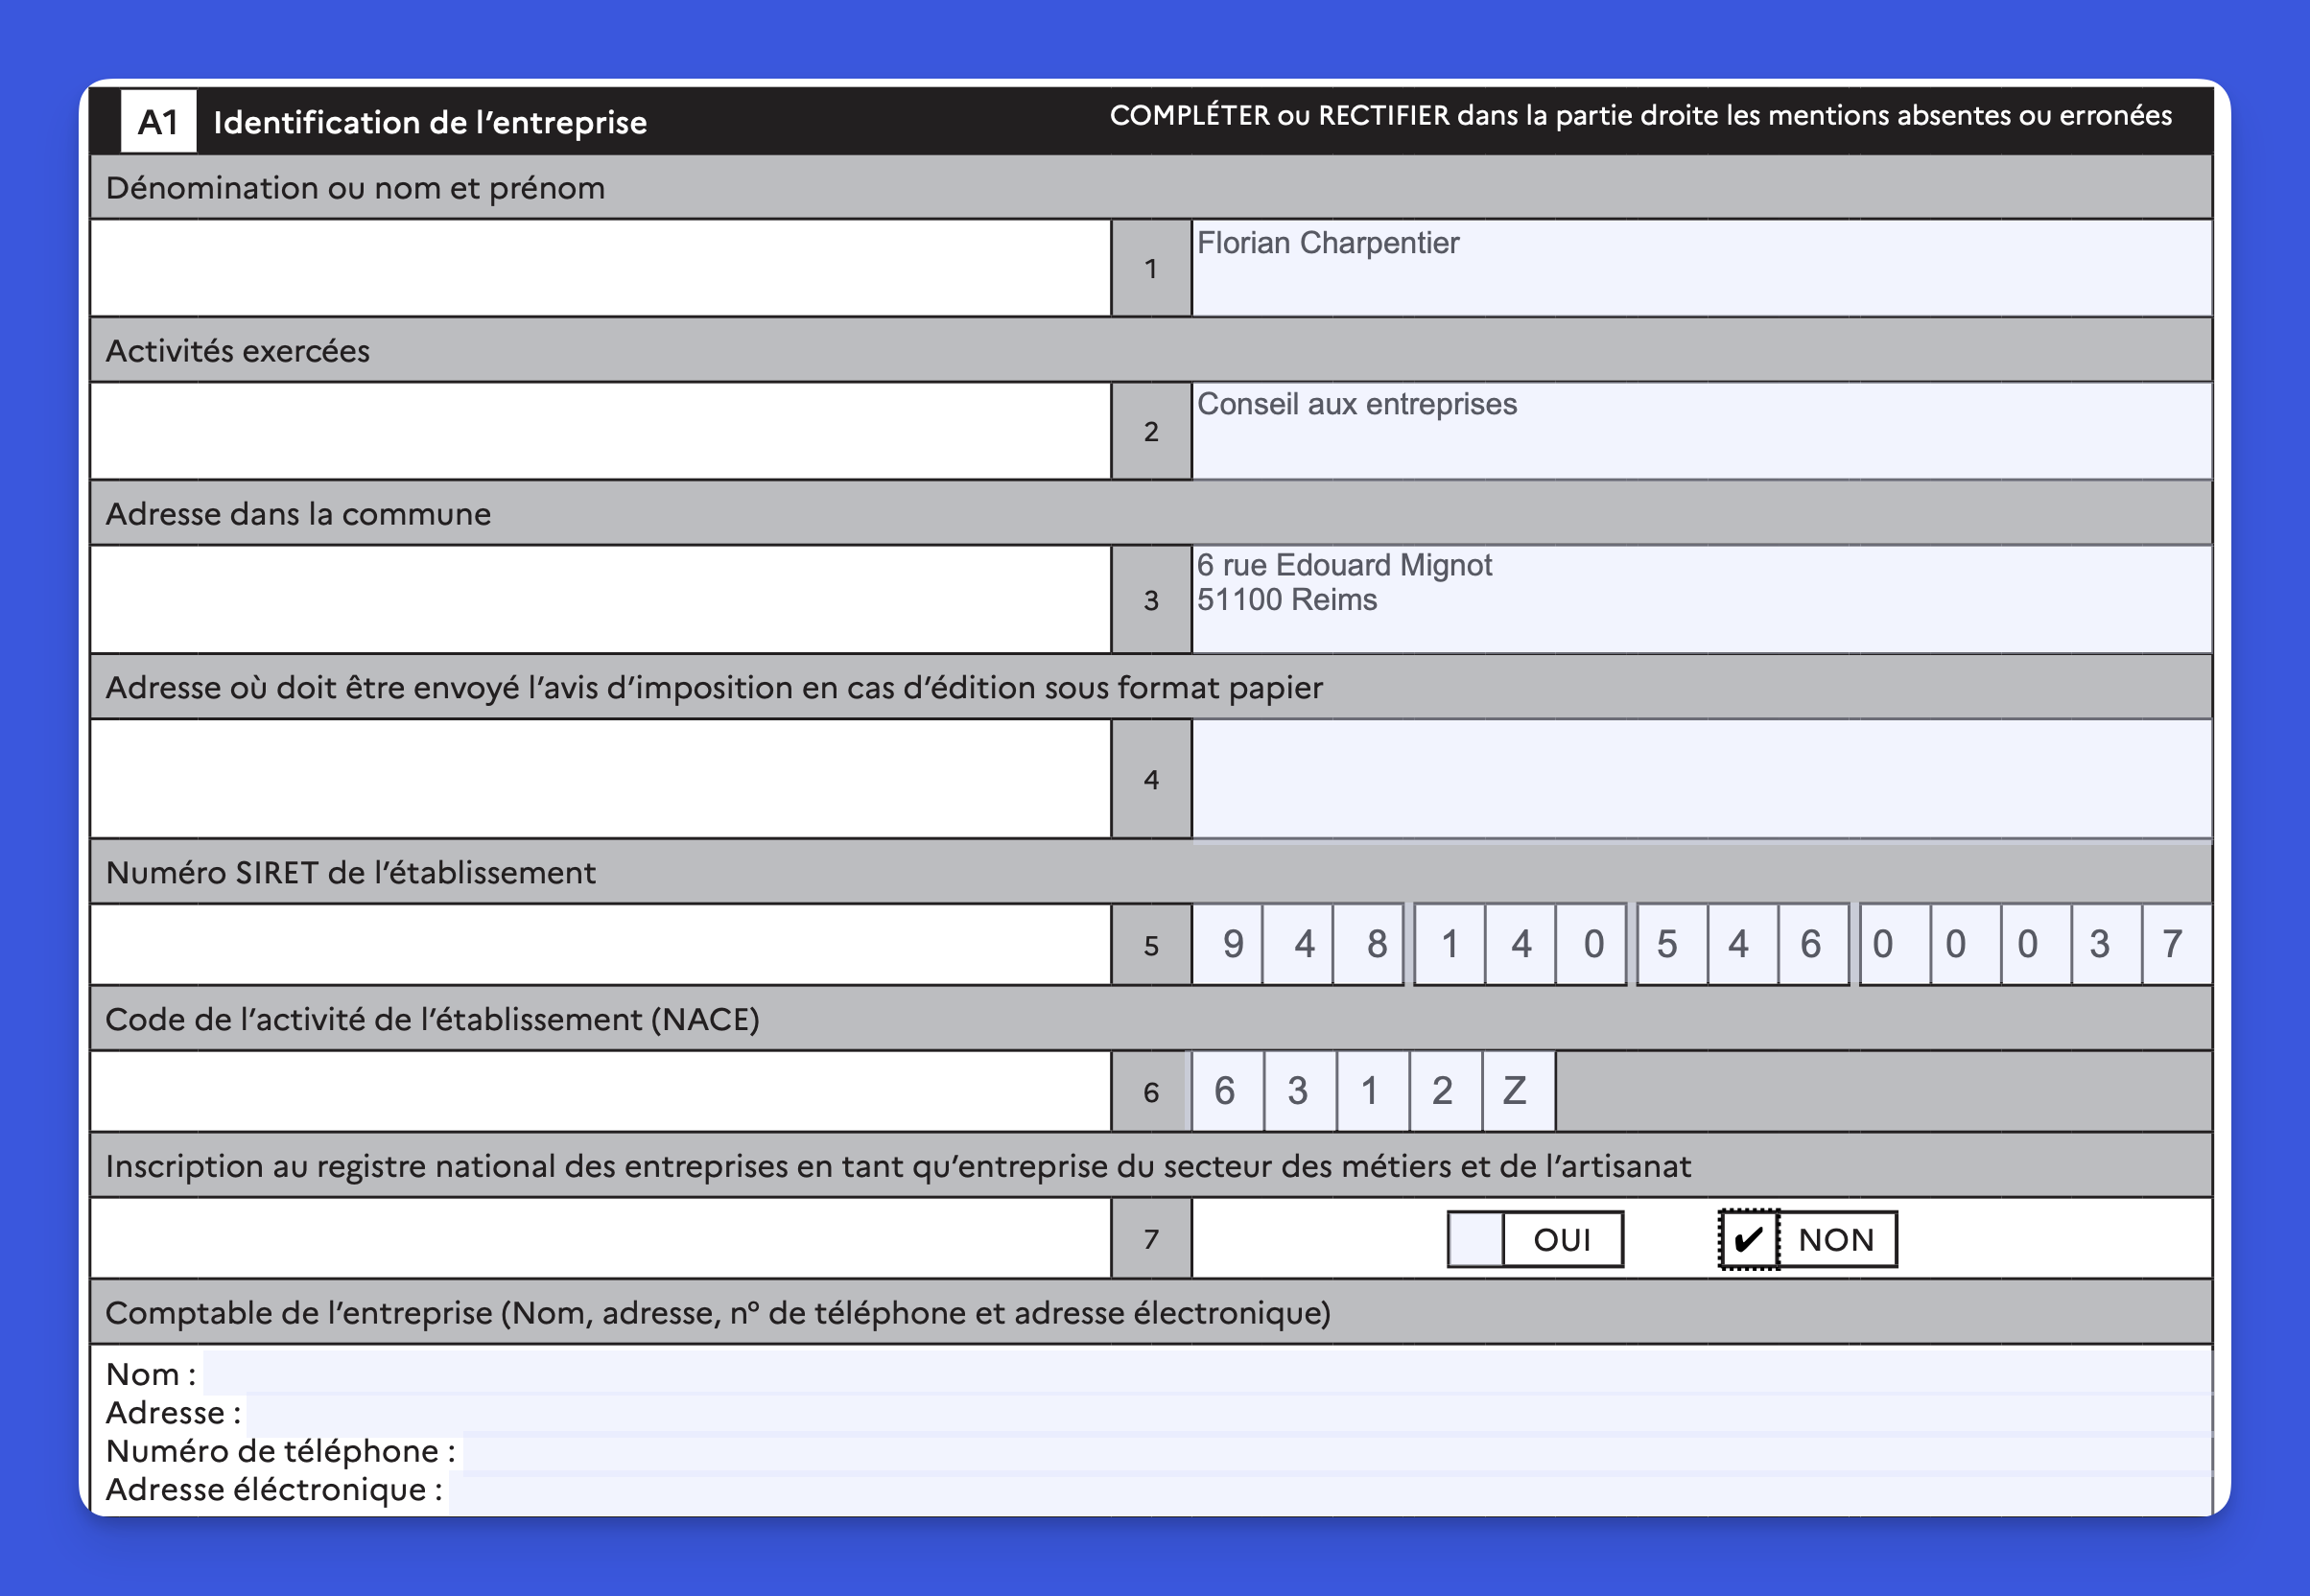
Lignes 1 à 4 : nom, activité et adresses
- Ligne 1, dénomination ou nom et prénom : ton nom et ton prénom (par exemple Florian Charpentier).
- Ligne 2, activités exercées : sois concis, il n’y a pas beaucoup de place. Par exemple « Graphiste », « Professeur de yoga », « Développeur web » ou « Coach sportif ».
- Ligne 3, adresse dans la commune : l’adresse où est domiciliée ta micro-entreprise.
- Ligne 4, adresse d’envoi de l’avis papier : tu peux remettre la même adresse, ou laisser vide si tu gères tout en ligne (ton avis de CFE arrivera de toute façon dans ton espace professionnel).
Lignes 5 et 6 : SIRET et code APE
- Ligne 5, numéro SIRET : tes 14 chiffres (SIREN + NIC). Tu le trouves sur ton avis de situation INSEE (et si tu ne l’as pas sous la main, voici comment retrouver ton numéro SIRET).
- Ligne 6, code de l’activité (NACE) : c’est ton code APE, par exemple 7022Z pour du conseil aux entreprises, 7410Z pour du design ou 8551Z pour de l’enseignement sportif.
Ligne 7 : inscription au secteur des métiers et de l’artisanat
- Coche OUI si tu es immatriculé·e comme artisan au Registre National des Entreprises (coiffure, électricité, menuiserie, esthétique…).
- Coche NON pour tout le reste : conseil, prestations intellectuelles, coaching, achat-revente, thérapies alternatives…
Comptable de l’entreprise
En micro-entreprise, tu n’as pas besoin d’expert-comptable. Laisse vide si tu n’en as pas.
Étape 3 : indiquer où tu travailles (cadre A2)
C’est le cadre le plus important pour ton portefeuille.
Il dit aux impôts que tu n’as pas de vrai local professionnel, et donc que ta CFE sera calculée sur la base minimum (un montant forfaitaire voté par ta commune selon ton chiffre d’affaires).
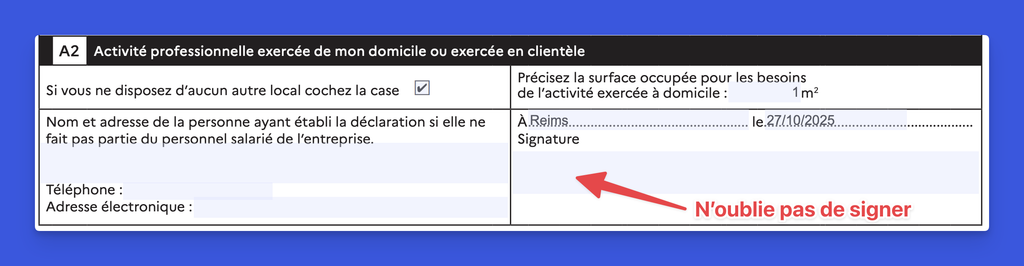
Tu travailles chez toi : 1 m²
Si tu travailles depuis ton domicile ou chez tes clients et que tu n’as aucun autre local :
- coche la case « Si vous ne disposez d’aucun autre local » ;
- indique la surface utilisée pour ton activité. La plupart des micro-entrepreneurs qui n’ont pas de pièce dédiée indiquent 1 m².
Ce qui compte, c’est la case cochée : elle te fait basculer sur la base minimale de CFE. Et si tu coches A2, tu es dispensé·e de remplir le cadre C.
Tu as un local ou une domiciliation
Si tu as un local professionnel (bureau, atelier, boutique) ou si ta micro-entreprise est domiciliée dans une société de domiciliation, ne coche pas la case A2. Tu rempliras le cadre C (étape 6).
Le bas du cadre : qui a rempli et signature
- Nom et adresse de la personne ayant établi la déclaration : cette ligne sert si quelqu’un d’extérieur a rempli le formulaire pour toi. Si tu le remplis toi-même, tu peux la laisser vide.
- Lieu, date et signature : par exemple « À Reims, le 27/10/2026 », puis ta signature.
Étape 4 : indiquer l’origine de ton établissement (cadres A3 et A4)
Le cadre A3 explique pourquoi tu remplis cette déclaration. Une seule case à cocher.
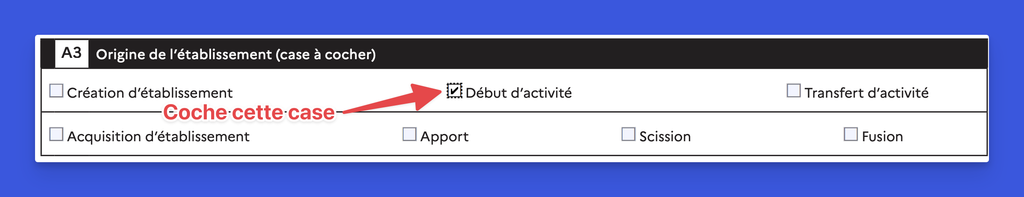
Tu as créé en 2026
Coche « Début d’activité ».
Tu as déménagé et obtenu un nouveau SIRET
Ta micro-entreprise existait déjà, mais tu as transféré son adresse dans une autre commune en 2026 : coche « Transfert d’activité ».
Si tu as simplement changé d’adresse dans la même commune, la notice précise qu’aucune déclaration n’est exigée (sauf si ta nouvelle adresse est dans une zone à taux ou à exonération différente, comme un QPV).
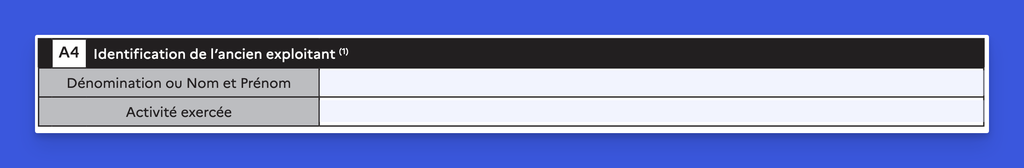
Et le cadre A4 ?
Il ne concerne que les reprises (rachat d’un fonds de commerce, reprise d’une entreprise existante). Si tu pars de zéro, tu le laisses vide.
Étape 5 : renseigner ton activité (cadres B1 et B2)
Ici, tu donnes quelques chiffres sur ton activité et tu confirmes que tu es micro-entrepreneur.
Cadre B1 : colonne de gauche ou de droite ?
Le cadre B1 se présente en deux colonnes : à gauche pour les entreprises créées en 2026, à droite pour celles qui existaient déjà.
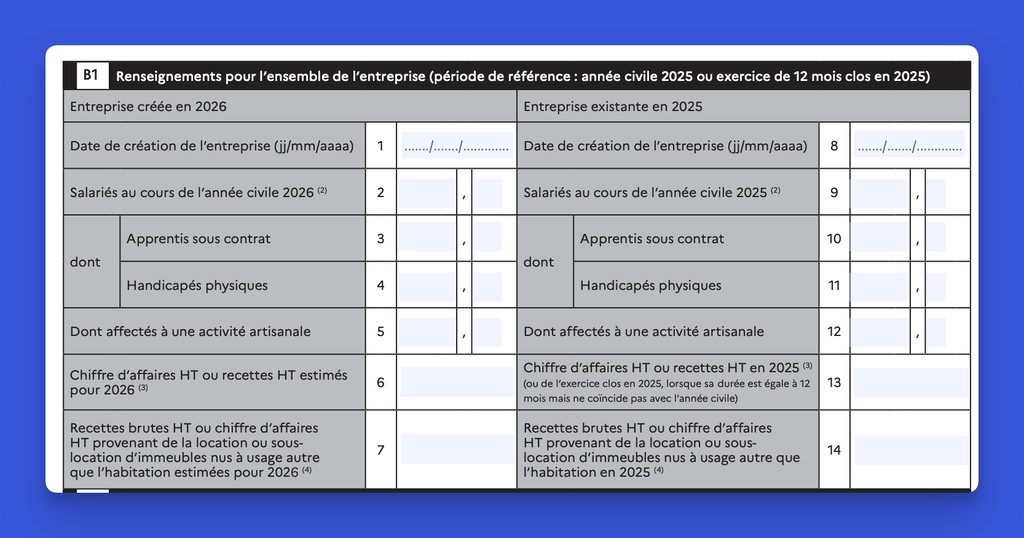
Tu as créé en 2026 : colonne de gauche (« Entreprise créée en 2026 »).
- Ligne 1, date de création : ta date de début d’activité (par exemple 03/03/2026).
- Lignes 2 à 5, salariés et apprentis : indique 0.
- Ligne 6, chiffre d’affaires estimé pour 2026 : une estimation de ton CA HT du début d’activité au 31 décembre 2026. Pars de ce que tu as déjà encaissé et projette les mois restants.
- Ligne 7, location d’immeubles nus : laisse vide. Elle ne concerne que la location de locaux vides à usage autre que l’habitation.
Tu as déménagé (entreprise existante en 2025) : colonne de droite. Tu remplis les mêmes infos (lignes 8 à 12), mais avec ton chiffre d’affaires réel de 2025 en ligne 13.
Cadre B2 : la case micro-entrepreneur
Le cadre B2 regroupe neuf lignes sur ton établissement, dont une seule compte vraiment pour toi : la case micro-entrepreneur.
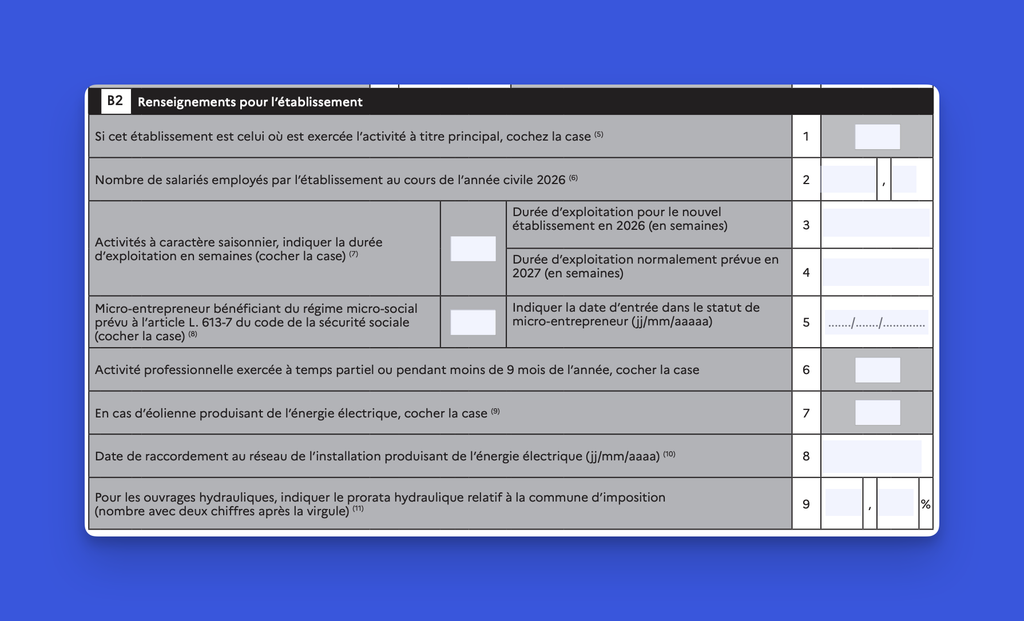
- Ligne 1, établissement principal : coche-la si c’est ton seul établissement (c’est le cas de presque tous les micro-entrepreneurs).
- Ligne 2, salariés de l’établissement : 0.
- Lignes 3 et 4, activité saisonnière : la notice les réserve à une liste précise d’établissements ouverts entre 12 et 41 semaines par an (hôtels de tourisme classés, restaurants, cafés, discothèques, établissements de spectacles ou de jeux, établissements thermaux, parcs d’attractions). Si ton activité n’en fait pas partie, tu laisses vide, même si tu ne travailles que quelques mois par an.
- Ligne 5, micro-entrepreneur : coche la case et indique ta date d’entrée dans le statut (en général, ta date de création). Cette case sert à tes taxes pour frais de chambre (CCI ou CMA) : en micro-entreprise, elles sont déjà prélevées par l’URSSAF avec tes cotisations. Si tu l’oublies, tu risques de les retrouver aussi sur ton avis de CFE, et donc de les payer en double.
- Ligne 6, temps partiel ou moins de 9 mois : ne la coche que si ton activité est réellement exercée à temps partiel ou moins de 9 mois dans l’année. En cas de doute, pose la question à ton Service des Impôts des Entreprises (SIE) par messagerie.
- Lignes 7 à 9 (éoliennes, ouvrages hydrauliques) : laisse vide.
Étape 6 : déclarer ton local ou ta domiciliation (cadre C)
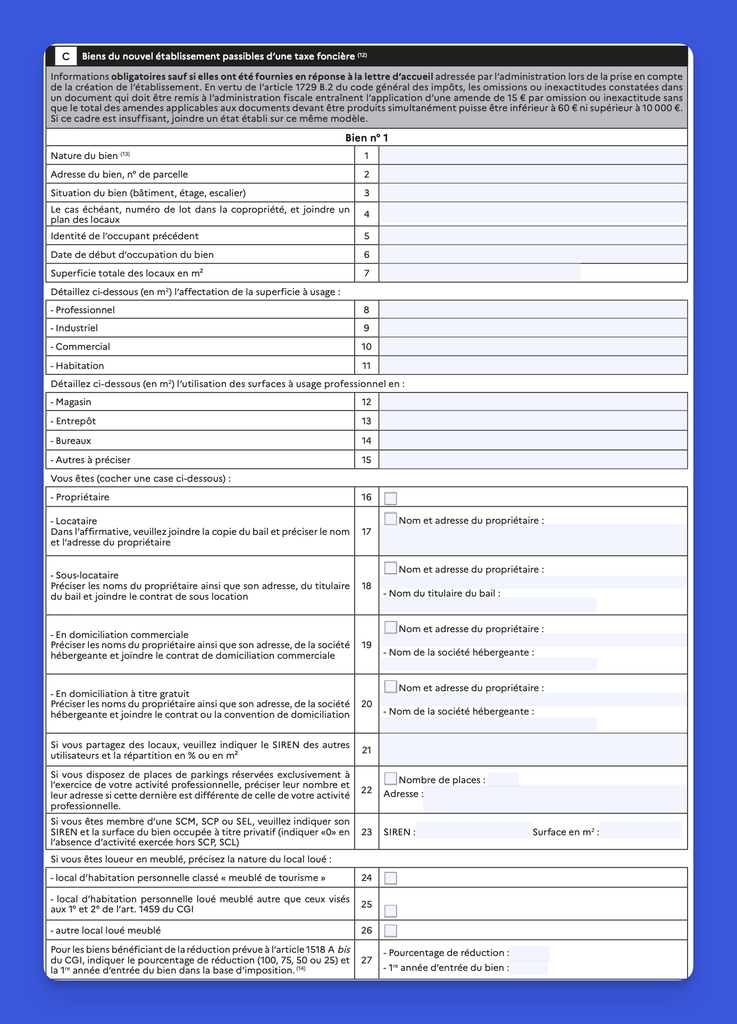
Si tu as coché la case A2, tu sautes ce cadre. Il concerne uniquement les locaux professionnels et la domiciliation.
Tu es en société de domiciliation
Remplis les lignes 1 à 3 (nature et adresse du bien), puis coche la ligne 19 « En domiciliation commerciale » en indiquant :
- le nom de la société hébergeante (par exemple LegalPlace) ;
- le nom et l’adresse du propriétaire des locaux, si tu les connais ;
- et joins ton contrat de domiciliation.
Si tu es domicilié·e gratuitement par une structure (pépinière, couveuse…), c’est la ligne 20 « En domiciliation à titre gratuit ».
➜ Pour en savoir plus : Tout savoir sur la domiciliation en micro-entreprise
Tu as un local professionnel
Tu détailles ton local :
- lignes 1 à 6 : nature du bien (bureau, atelier, boutique…), adresse, étage, date de début d’occupation ;
- lignes 7 à 15 : superficie totale et répartition en m² (bureaux, magasin, entrepôt…) ;
- lignes 16 à 18 : propriétaire, locataire (joins la copie du bail) ou sous-locataire.
Étape 7 : demander tes exonérations (cadre D)
C’est ici que tu demandes les exonérations de CFE qui ne sont pas automatiques. Tu ne peux cocher qu’une seule ligne.
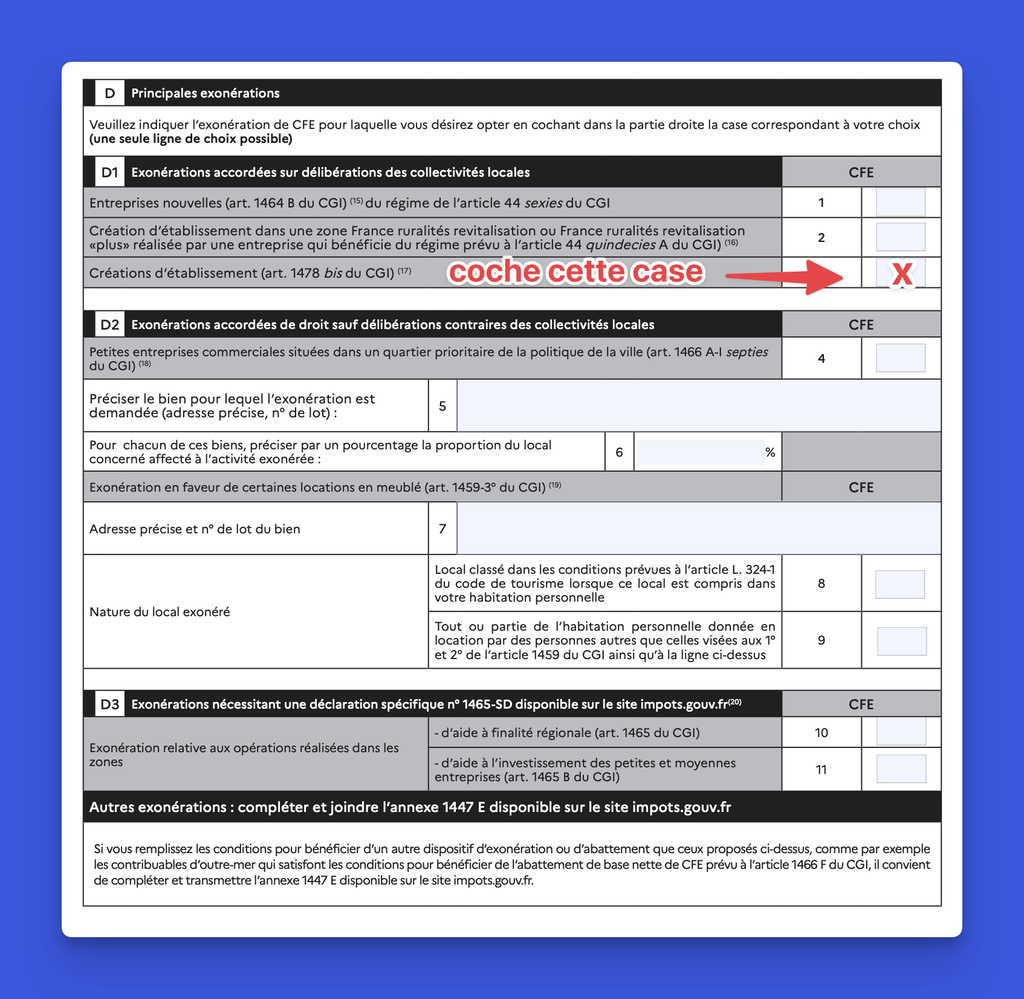
Lignes 1 et 2 : entreprises nouvelles et zones FRR
Ces deux lignes sont réservées aux entreprises qui relèvent des régimes « entreprises nouvelles » (article 44 sexies du CGI) ou « zone France ruralités revitalisation » (article 44 quindecies A). Ces régimes visent les entreprises imposées au réel : en micro-entreprise, tu n’es pas concerné·e.
Ligne 3 : l’exonération de 3 ans, si ta commune l’a votée
C’est LA ligne à cocher pour la plupart des micro-entrepreneurs.
Certaines communes ou intercommunalités ont voté une exonération de CFE pour les créations d’établissement, pendant 3 ans (article 1478 bis du CGI). En cochant cette ligne, tu demandes à en profiter. Si ta commune ne l’a pas votée, il ne se passe rien : tu gardes l’exonération classique de ta première année.
J’ai accompagné un graphiste indépendant installé à Marseille qui pensait devoir payer sa CFE dès l’année suivant sa création. Il connaissait l’exonération de l’année de démarrage, mais pas les trois années supplémentaires votées par la métropole ! En regardant sa déclaration initiale ensemble, on a repéré cette fameuse ligne qu’il s’apprêtait à laisser vide. Avant de la cocher, on a vérifié que la délibération s’appliquait bien à sa situation. Comme quoi, une petite case peut mériter toute ton attention.
Lignes 4 à 6 : quartier prioritaire de la politique de la ville (QPV)
Si ton activité est commerciale, artisanale ou de santé et que tu es installé·e dans un QPV, coche la ligne 4, puis indique l’adresse du local (ligne 5) et la part du local utilisée pour ton activité (ligne 6). Tu peux vérifier ton adresse sur le site officiel de la politique de la ville.
Lignes 7 à 9 : location meublée
Si tu loues en meublé une partie de ta propre habitation, tu peux être exonéré·e :
- ligne 7 : l’adresse précise du bien (et le numéro de lot) ;
- ligne 8 : coche-la si le logement loué est un meublé de tourisme classé, situé dans ton habitation personnelle ;
- ligne 9 : coche-la si tu loues en meublé tout ou partie de ton habitation personnelle, sans que ce soit un meublé de tourisme classé (par exemple une chambre chez toi).
Lignes 10 et 11 : zones d’aide à finalité régionale
Ces exonérations demandent une déclaration spécifique (formulaire 1465-SD) et visent surtout des investissements importants. En micro-entreprise, c’est très rarement ton cas.
Et si tu as droit à une exonération qui n’est pas listée ici, il existe une annexe dédiée, le formulaire 1447 E.
Étape 8 : envoyer la déclaration
Une fois ton formulaire rempli et signé, tu as deux options.
Option 1 : par la messagerie de ton espace professionnel (recommandé)
C’est rapide, gratuit, et tu gardes une preuve d’envoi.
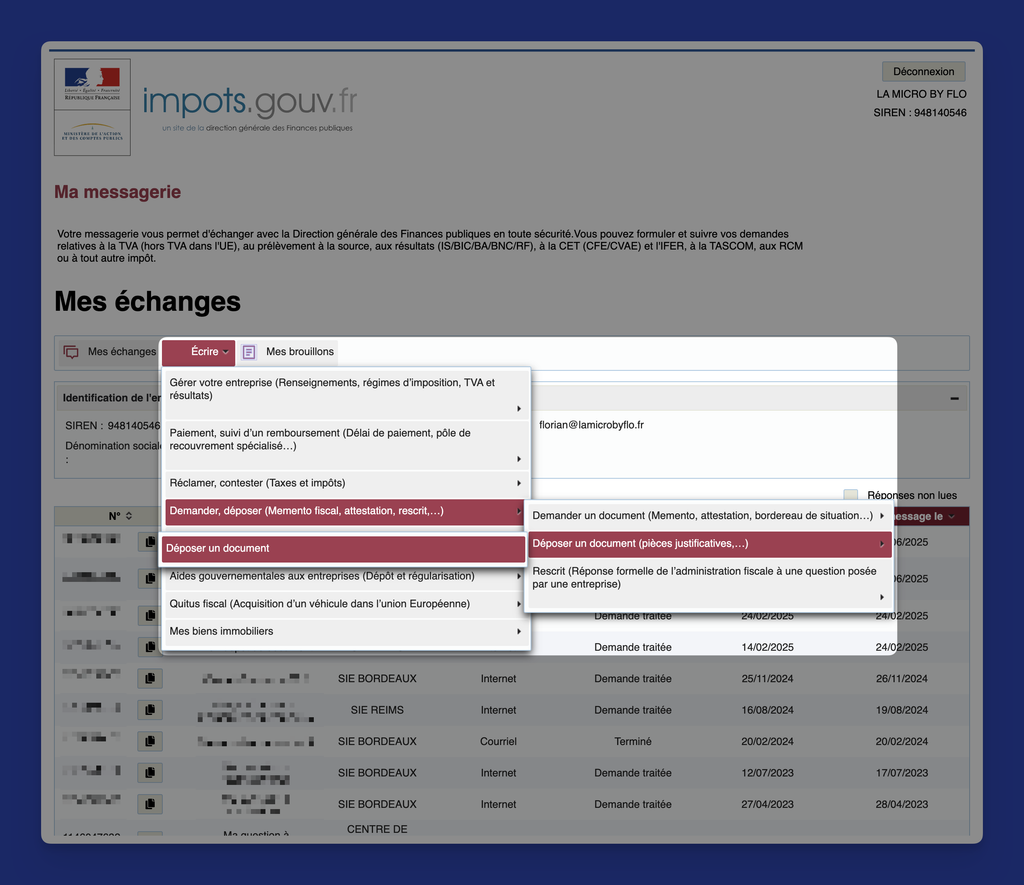
- Connecte-toi à ton espace professionnel sur impots.gouv.fr. (Tu ne l’as pas encore ? Suis mon tuto pour créer ton espace professionnel.)
- Clique sur « Messagerie », puis sur « Écrire ».
- Sélectionne « Demander, déposer (Mémento fiscal, attestation, rescrit…) », puis « Déposer un document (pièces justificatives…) » et enfin « Déposer un document ».
- Écris un message court (par exemple « Bonjour, veuillez trouver ci-joint ma déclaration initiale de CFE. »).
- Joins ton formulaire en PDF (et ton contrat de domiciliation ou ton bail si tu as rempli le cadre C).
- Clique sur « Valider ».
Option 2 : par courrier
Tu imprimes, tu signes et tu envoies le formulaire au service des impôts des entreprises (SIE) dont dépend ton adresse. Tu trouves ses coordonnées sur impots.gouv.fr, rubrique « Contact ». Pense à l’envoyer en recommandé pour garder une trace.
Les erreurs fréquentes sur la déclaration initiale de CFE
Ce sont les erreurs que je vois le plus souvent chez les micro-entrepreneurs que j’accompagne. Jette un œil à ces trois points avant d’envoyer ton formulaire.
Oublier la ligne 3 du cadre D
C’est l’erreur numéro 1. Beaucoup de micro-entrepreneurs laissent cette ligne vide et passent à côté de l’exonération de 3 ans.
Certaines communes l’accordent, d’autres non. Si la tienne dit non, c’est non. Mais si elle dit oui, ce sont 3 ans de CFE en moins. Alors coche-la, sauf si tu demandes une autre exonération du cadre D (QPV ou location meublée) : tu n’as rien à perdre.
Cocher les cases d’activité saisonnière
Je vois aussi beaucoup de déclarations avec les lignes 3 et 4 du cadre B2 cochées, simplement parce que la personne ne travaille qu’une partie de l’année. Ces lignes sont réservées à une liste précise d’établissements (hôtels classés, restaurants, cafés, établissements thermaux…). Si ton activité n’en fait pas partie, laisse-les vides.
Oublier que ton activité démarre au premier encaissement
Sans local professionnel, ton activité démarre pour la CFE à ton premier chiffre d’affaires encaissé, pas à la date de création de ta micro-entreprise.
J’ai accompagné un graphiste qui avait créé sa micro en novembre, mais encaissé son premier euro mi-janvier. Les impôts lui ont quand même demandé de payer la CFE dès sa deuxième année. Il a fallu leur envoyer un courrier avec ses déclarations de chiffre d’affaires pour faire reconnaître son vrai démarrage, et il a gagné une année d’exonération. (Garde bien tes déclarations URSSAF, elles servent de preuve. 😉)
Que faire après ?
Bravo, c’est envoyé ! Voilà ce qui t’attend :
- En 2026 : rien à payer. Ta première année d’activité est exonérée de CFE.
- Fin 2027 : ton premier avis de CFE arrive dans ton espace professionnel début novembre, à payer au plus tard le 15 décembre 2027 (sauf exonération).
- Combien ? Ça dépend du taux de ta commune et de ton chiffre d’affaires. Je t’explique le calcul dans mon article sur le montant de la CFE en micro-entreprise.
- Les prochaines années : tu ne refais plus cette déclaration, sauf si tu déménages dans une autre commune. Pour le reste, garde sous le coude les dates clés de la CFE.
Questions fréquentes sur la déclaration initiale de CFE
🔗 Sources
- Article 1477 du Code général des impôts : obligation de déclaration initiale
- Article 1478 du Code général des impôts : pas de CFE l’année de création (II)
- Article 1478 bis du Code général des impôts : exonération de 3 ans sur délibération
